Arriva lo stipendio, si pagano le bollette, si fa la spesa e si affrontano le necessità quotidiane. Poi, quando il mese sta per finire, si guarda il conto corrente e ci si accorge che non è rimasto quasi nulla. Eppure, ripensando alle settimane precedenti, non sembra di aver fatto acquisti particolarmente costosi.
Il problema è che non sempre sono le grandi spese a impedire di risparmiare. A volte il denaro viene assorbito da pagamenti ricorrenti, piccoli acquisti e costi annuali che non consideriamo nel bilancio mensile. In altri casi, invece, sono proprio le spese essenziali a consumare quasi tutto il reddito.
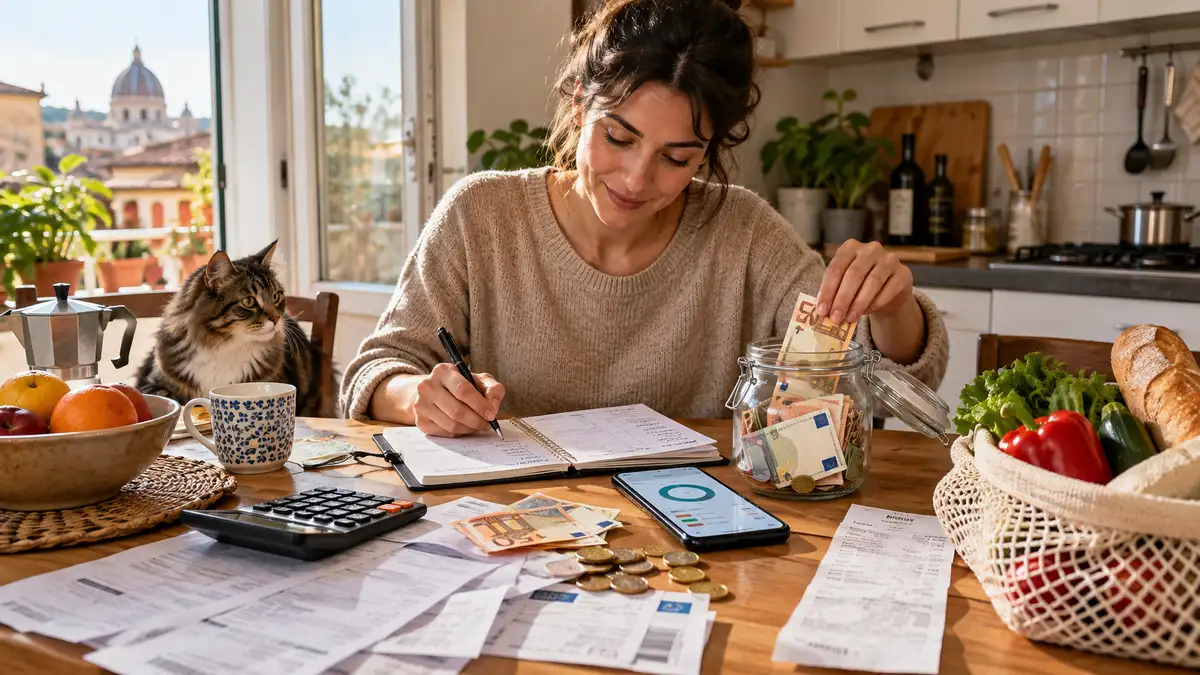
Per riuscire a risparmiare ogni mese bisogna conoscere le entrate effettive, distinguere le spese necessarie da quelle modificabili e accantonare una somma sostenibile, possibilmente appena arriva lo stipendio. Il metodo funziona meglio quando si considerano anche le spese annuali e gli imprevisti, anziché limitarsi a controllare quanto resta sul conto a fine mese.
Non serve necessariamente rinunciare a tutto ciò che piace. Il primo cambiamento consiste nel capire quali spese possiamo controllare e quali, invece, richiedono interventi più importanti.
Il denaro che sparisce senza accorgersene: dove cercarlo
Immaginiamo di acquistare qualcosa da 3 euro ogni giorno, magari uno snack, una bevanda o un piccolo extra. Presa singolarmente, è una cifra che può sembrare trascurabile.
Ripetuta per 30 giorni, però, diventa una spesa di 90 euro. In un anno sono 1.095 euro, se l’acquisto avviene tutti i 365 giorni.
Questo non significa che ogni piccolo piacere debba essere eliminato. Significa che la frequenza di un acquisto può incidere sul bilancio quanto il suo prezzo.
È un aspetto evidenziato anche dalla Banca d’Italia, attraverso il suo calcolatore del budget: le spese frequenti di piccolo importo possono essere sottovalutate nel quotidiano, ma acquistare un peso significativo su base annuale. L’economia per tutti
Per individuarle basta esaminare gli ultimi due o tre mesi di movimenti del conto, aggiungendo gli acquisti effettuati in contanti.
Le voci da osservare non sono soltanto bar, consegne di cibo o shopping online. Conviene controllare anche abbonamenti digitali, commissioni bancarie, servizi attivati tempo prima e pagamenti automatici che non ricordiamo più di avere.
L’obiettivo non è smettere di spendere, ma distinguere ciò che utilizziamo davvero da ciò che continuiamo a pagare per abitudine.
Il primo passo per risparmiare è conoscere il proprio margine reale
Prima di decidere quanto mettere da parte, bisogna capire quanto rimane dopo aver coperto le spese necessarie.
Un bilancio mensile dovrebbe considerare almeno tre categorie:
- Spese essenziali: affitto o mutuo, alimentari, utenze, trasporti necessari, salute e rate già in essere.
- Spese modificabili: acquisti non indispensabili, intrattenimento, abbonamenti e servizi che possono essere ridotti o eliminati.
- Spese periodiche: assicurazioni, manutenzioni, imposte e altri pagamenti che arrivano soltanto in alcuni momenti dell’anno.
Quest’ultima categoria è particolarmente insidiosa.
Se l’assicurazione dell’auto costa 600 euro all’anno, non significa che nei mesi precedenti quella spesa non esista. Significa che, per prepararsi al pagamento, occorrerebbe idealmente considerare 50 euro al mese.
Lo stesso ragionamento vale per spese scolastiche, manutenzione dell’automobile e altre uscite prevedibili.
Il Portale dell’Educazione Finanziaria raccomanda proprio di tenere conto dell’importo e della frequenza delle spese, considerando anche il momento in cui il denaro uscirà effettivamente dal conto. Portale dell’Educazione Finanziaria
Un esempio concreto con uno stipendio di 1.500 euro
Consideriamo una persona con entrate nette mensili di 1.500 euro. Ipotizziamo questa situazione:
| Voce | Importo mensile |
|---|---|
| Affitto | 550 € |
| Alimentari | 250 € |
| Bollette e telefono | 130 € |
| Trasporti | 100 € |
| Rate e altre necessità | 150 € |
| Quota per spese annuali | 100 € |
| Spese personali e tempo libero | 120 € |
| Totale | 1.400 € |
| Margine disponibile | 100 € |
Simulazione puramente indicativa: gli importi non rappresentano una media nazionale e variano in base al nucleo familiare e alle condizioni individuali.
In questo esempio sarebbe possibile programmare un risparmio massimo di 100 euro mensili, ma destinare subito tutta la cifra potrebbe lasciare troppo poco spazio agli imprevisti non ancora previsti.
Si potrebbe partire da 50 euro, verificando dopo qualche mese se il margine effettivo permette di aumentare l’importo.
Risparmiare una cifra sostenibile per dodici mesi è più utile che fissare un obiettivo troppo ambizioso e abbandonarlo dopo poche settimane.
Mettere da parte i soldi appena arriva lo stipendio cambia il metodo
Molte persone considerano il risparmio come ciò che eventualmente rimane dopo aver pagato tutto.
Il limite di questo approccio è evidente: se durante il mese le spese aumentano, la somma destinata al risparmio diminuisce o scompare completamente.
Un’alternativa è decidere in anticipo quanto accantonare e trasferire quella cifra su un conto separato o in uno spazio dedicato, dopo aver verificato che restino disponibili i soldi necessari per le scadenze.
Non occorre partire da somme elevate.
Anche 20 euro al mese, mantenuti per un anno, diventano 240 euro. Con 50 euro mensili si raggiungono 600 euro, senza considerare eventuali interessi.
La differenza non dipende da un particolare prodotto finanziario, ma dalla regolarità del comportamento.
Il trasferimento automatico è sempre una buona idea?
Può essere utile, soprattutto quando il reddito arriva in date prevedibili. Un trasferimento programmato riduce la necessità di ricordarsi ogni mese di effettuare l’accantonamento.
Ma bisogna fare attenzione al saldo disponibile.
Se il trasferimento viene eseguito prima dell’addebito di una rata o di una bolletta, potrebbe rendere insufficiente la liquidità necessaria sul conto principale.
Per chi ha entrate variabili, come alcuni lavoratori autonomi, può essere più prudente stabilire la quota da risparmiare dopo aver verificato gli incassi effettivi e aver accantonato quanto necessario per imposte e contributi.
Le spese fisse meritano più attenzione dei piccoli sacrifici
Rinunciare a qualche acquisto occasionale può aiutare, ma non sempre è il modo più efficace per migliorare il bilancio.
Una spesa ricorrente ridotta anche di poco può produrre un beneficio che si ripete automaticamente nei mesi successivi.
Pensiamo, per esempio, a un abbonamento da 15 euro al mese che non utilizziamo più: eliminarlo significa evitare una spesa di 180 euro all’anno.
Oppure a un servizio telefonico che costa 10 euro mensili in più rispetto a un’alternativa realmente equivalente. In quel caso il risparmio potenziale sarebbe di 120 euro annui.
Sono semplici esempi matematici, non risparmi garantiti. Per ottenere il beneficio bisogna considerare eventuali vincoli, costi di attivazione e differenze tra i servizi.
Anche le bollette possono nascondere margini di risparmio
Nel caso di luce e gas non è sufficiente guardare soltanto il prezzo pubblicizzato.
Bisogna confrontare le condizioni economiche complessive dell’offerta, compresi i costi fissi, la componente legata ai consumi e le eventuali condizioni applicabili nel tempo.
Per farlo esiste il Portale Offerte, uno strumento pubblico e gratuito gestito da Acquirente Unico secondo le disposizioni di ARERA, che consente di confrontare le offerte di elettricità e gas disponibili sul mercato. Arera
Il confronto va fatto utilizzando, per quanto possibile, i propri consumi effettivi: un’offerta conveniente per una famiglia numerosa potrebbe non esserlo per chi vive da solo.
Non è necessario cambiare fornitore a ogni occasione. È più utile verificare periodicamente se il contratto in uso è ancora adatto alle proprie esigenze.
Fare la spesa con un budget, senza trasformarla in una rinuncia continua
Gli alimentari sono una spesa necessaria, ma il modo in cui vengono acquistati può fare differenza.
Entrare al supermercato senza avere chiaro ciò che serve rende più difficile controllare il totale alla cassa. Allo stesso modo, acquistare prodotti in promozione non garantisce un risparmio se poi rimangono inutilizzati o finiscono nella spazzatura.
Un metodo pratico consiste nel controllare cosa c’è già in frigorifero, nella dispensa e nel congelatore prima di preparare la lista della spesa.
Pianificare alcuni pasti della settimana aiuta anche a comprare quantità più coerenti con il consumo effettivo.
Un altro dettaglio da considerare è il prezzo per chilogrammo o per litro. Una confezione più grande non è automaticamente più conveniente, e anche quando il prezzo unitario è inferiore bisogna chiedersi se riusciremo a consumare tutto prima della scadenza.
Il vero risparmio non è acquistare più prodotti spendendo apparentemente meno, ma evitare di pagare per ciò che non utilizzeremo.
Il metodo delle 24 ore contro gli acquisti impulsivi
C’è una differenza tra comprare qualcosa perché serve e acquistarlo perché in quel momento sembra un’occasione.
Sconti a tempo, notifiche delle app e promozioni possono spingerci a prendere decisioni più rapidamente di quanto faremmo normalmente.
Per gli acquisti non necessari si può provare una regola semplice: attendere 24 ore prima di confermare l’ordine.
Non è una tecnica che garantisce risultati per tutti, ma introduce una pausa utile per valutare l’acquisto lontano dall’impulso iniziale.
Durante l’attesa conviene farsi tre domande: ne ho realmente bisogno? Lo comprerei anche senza lo sconto? Questa spesa è compatibile con il budget del mese?
Se il prodotto continua a essere desiderato e il suo costo è sostenibile, non c’è motivo di considerare l’acquisto automaticamente sbagliato.
Il punto è evitare che ogni offerta commerciale diventi una spesa non programmata.
Il fondo per gli imprevisti evita che un solo problema cancelli i risparmi
Un guasto all’automobile, una riparazione domestica o una spesa sanitaria possono assorbire in pochi giorni il denaro accumulato per settimane.
Per questo è utile distinguere il risparmio destinato a un obiettivo, come una vacanza, dalla somma da mantenere disponibile per le emergenze.
Il Comitato per l’educazione finanziaria invita a programmare le spese considerando la propria situazione economica e a mantenere margini per affrontare necessità impreviste o future. Portale dell’Educazione Finanziaria
Non esiste una cifra identica per tutti.
Chi ha un reddito stabile, poche spese obbligatorie e una rete familiare di sostegno può avere esigenze diverse da chi mantiene più persone o lavora con entrate discontinue.
All’inizio si può fissare un piccolo traguardo, per esempio 300 o 500 euro, da ampliare progressivamente in funzione delle spese essenziali e dei rischi personali.
Sono obiettivi indicativi, non importi universalmente sufficienti.
Un fondo per gli imprevisti dovrebbe essere facilmente accessibile e non esposto a rischi di perdita incompatibili con la sua funzione.
E se lo stipendio non basta nemmeno per le spese essenziali?
È il limite che molti consigli sul risparmio ignorano.
Se una persona guadagna 1.200 euro e deve spenderne 1.250 per affitto, alimentazione, bollette e altri impegni indispensabili, non può ottenere un risparmio mensile semplicemente rinunciando a qualche caffè.
In questa situazione il bilancio presenta un disavanzo di 50 euro, prima ancora di considerare eventuali imprevisti.
Non tutti i problemi di risparmio dipendono da cattive abitudini: a volte esiste uno squilibrio strutturale tra reddito e costo della vita.
In questi casi le priorità cambiano. Occorre verificare la possibilità di ridurre i costi obbligatori, rinegoziare alcune condizioni contrattuali, controllare l’eventuale accesso ad agevolazioni e valutare opportunità realistiche di aumento delle entrate.
Se sono presenti debiti onerosi o rate difficili da sostenere, può essere opportuno rivolgersi a un professionista qualificato o a un servizio di assistenza competente prima di assumere nuovi impegni finanziari.
Mettere da parte denaro rimane un obiettivo, ma non dovrebbe tradursi nella rinuncia a necessità essenziali o nell’accensione di nuovi debiti per coprire le spese quotidiane.
Un piano di 30 giorni per iniziare a risparmiare
Dopo aver esaminato le proprie spese, il passaggio più utile è trasformare le osservazioni in un programma concreto.
Si può iniziare con quattro azioni distribuite nell’arco di un mese:
- Prima settimana: ricostruire entrate e uscite degli ultimi mesi, comprese le spese in contanti e quelle annuali.
- Seconda settimana: individuare una o due spese modificabili, controllando soprattutto abbonamenti, servizi e acquisti ricorrenti.
- Terza settimana: stabilire una cifra realistica da accantonare, senza compromettere il pagamento delle necessità.
- Quarta settimana: confrontare il budget previsto con le spese effettive e correggere ciò che non ha funzionato.
Non è necessario utilizzare applicazioni a pagamento. Un foglio di calcolo o un semplice quaderno possono essere sufficienti.
Chi preferisce uno strumento già predisposto può utilizzare il calcolatore gratuito della Banca d’Italia, che permette di organizzare entrate, uscite e frequenza dei pagamenti. L’economia per tutti
Il controllo successivo è ciò che rende utile il budget: una previsione, da sola, non permette di capire se stiamo effettivamente rispettando il piano.
E se il primo mese si riescono a mettere da parte soltanto 10 o 20 euro, non significa che il metodo sia fallito. Può essere il punto di partenza per capire quanto margine esiste realmente.
Il risparmio non dovrebbe essere una gara a spendere sempre meno, ma un modo per avere maggiore controllo sul proprio denaro. Anche una cifra modesta, quando è compatibile con le proprie possibilità, può diventare una risorsa preziosa nel tempo.
FONTI UTILIZZATE
- Banca d’Italia – L’Economia per tutti: Calcolatore del budget. Indicazioni sulla pianificazione di entrate e uscite, sulle piccole spese ricorrenti e sulle scadenze periodiche.
- Comitato per l’educazione finanziaria: Per gestire i conti di tutti i giorni. Gestione del bilancio familiare e distinzione tra spese fisse e variabili.
- Comitato per l’educazione finanziaria: Per comprare beni e servizi importanti. Pianificazione delle spese e gestione degli imprevisti.
- ARERA – Autorità di Regolazione per Energia Reti e Ambiente: Il Portale Offerte. Confronto gratuito delle offerte di elettricità e gas.
Continua a scoprire curiosità, misteri, tecnologia e storie sorprendenti anche dall'app Veb.
Scarica gratis per Android