Un televisore da 1.000 euro, dieci rate da 100 euro. Nessun interesse. In questo caso il conto sembra semplice: alla fine avremo pagato esattamente 1.000 euro.
Ma la scritta “tasso zero”, da sola, non basta sempre per arrivare a questa conclusione.
Quando un finanziamento viene pubblicizzato in questo modo, infatti, il dato che salta maggiormente all’occhio è spesso il TAN, il Tasso Annuo Nominale. Un TAN dello 0% significa che sul capitale finanziato non vengono applicati interessi. Non significa automaticamente, però, che non esistano altre spese.
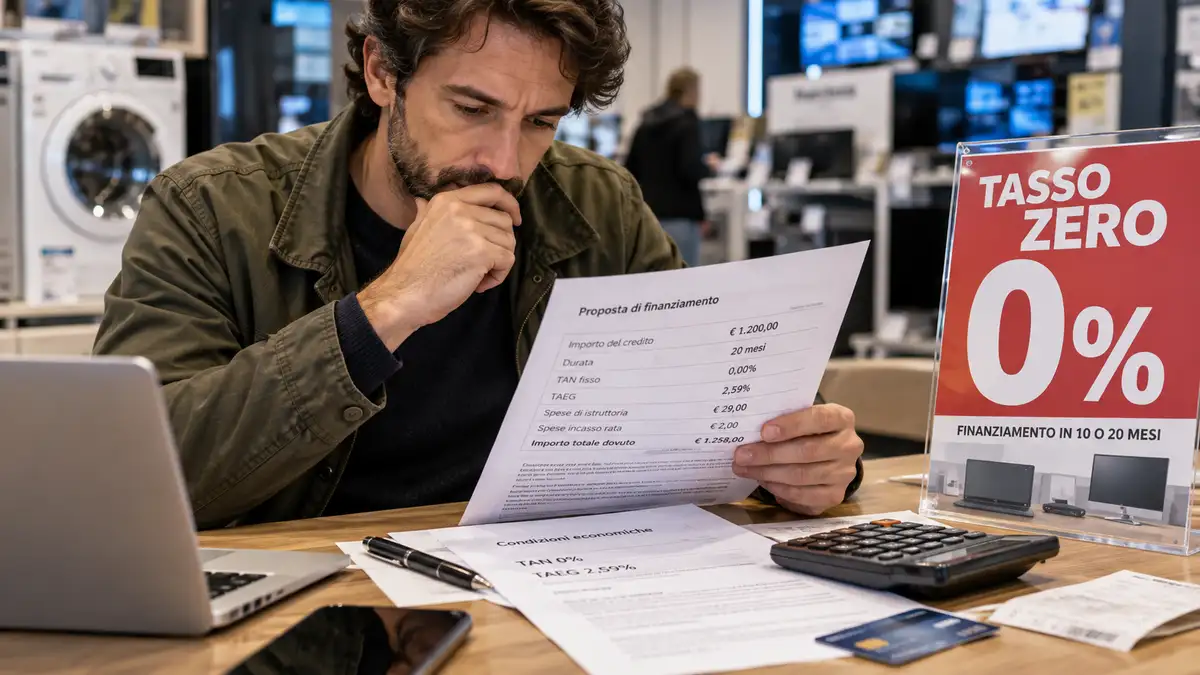
La stessa Banca d’Italia invita a fare una verifica molto precisa: quando una pubblicità parla di “tasso zero”, bisogna controllare che non soltanto il TAN, ma anche il TAEG sia pari a zero.
Ed è proprio qui che cambia tutto.
TAN e TAEG non sono la stessa cosa
Il TAN, o Tasso Annuo Nominale, rappresenta sostanzialmente il tasso di interesse applicato al finanziamento. Non comprende quindi tutte le altre eventuali spese.
Il TAEG, Tasso Annuo Effettivo Globale, serve invece a rappresentare in modo molto più completo il costo del credito. Comprende gli interessi e gli altri costi che devono essere sostenuti in relazione al finanziamento secondo le regole previste per il suo calcolo.
La differenza è tutt’altro che teorica.
La Banca d’Italia precisa espressamente che un finanziamento con TAN pari a zero può avere un TAEG superiore a zero.
Per questo, davanti a una promozione, fermarsi alla grande scritta “0%” può fornire soltanto una parte dell’informazione.
Un esempio rende la differenza più evidente
Immaginiamo un acquisto da 1.000 euro finanziato senza interessi.
Se alla fine vengono restituite dieci rate da 100 euro e non esiste alcun altro costo collegato al finanziamento, il totale pagato sarà effettivamente 1.000 euro.
Se invece al finanziamento vengono associate, per esempio, spese obbligatorie che portano l’importo complessivamente dovuto a 1.050 euro, la situazione cambia: il TAN potrebbe rimanere allo 0%, perché non vengono applicati interessi, ma il finanziamento non sarebbe più gratuito.
Il TAEG sarebbe quindi superiore a zero. Il suo valore esatto non si ricava semplicemente dividendo quei 50 euro per 1.000, perché il calcolo tiene conto anche della struttura e dei tempi dei pagamenti.
La domanda utile, quindi, non è soltanto “qual è il tasso?”, ma anche “quanto pagherò complessivamente?”.
Quando “tasso zero” significa davvero zero
La situazione più semplice è quella in cui compaiono contemporaneamente:
TAN 0% e TAEG 0%.
In questo caso il finanziamento non presenta costi del credito incorporati nel TAEG. La Banca d’Italia sintetizza il concetto in maniera molto chiara: per verificare che un finanziamento pubblicizzato a tasso zero sia effettivamente gratuito bisogna controllare che anche il TAEG sia zero.
Questo non rende inutile leggere le altre condizioni.
Restano da verificare, per esempio, l’importo finanziato, il numero delle rate, la durata, l’importo totale dovuto e le condizioni previste in caso di ritardi nei pagamenti.
Ma la coppia TAN 0% – TAEG 0% è già molto più significativa della sola espressione pubblicitaria “tasso zero”.
Quali costi possono far salire il TAEG
Un finanziamento può avere costi che non derivano dagli interessi.
Tra quelli indicati dalla Banca d’Italia rientrano, a seconda del prodotto, spese per la gestione o apertura della pratica, commissioni, costi per intermediari e polizze obbligatorie. Le polizze facoltative, invece, sono escluse dal TAEG.
Questo spiega perché due finanziamenti con lo stesso TAN possono avere un costo effettivo differente.
Ed è anche il motivo per cui il TAEG è generalmente il dato più utile quando si vogliono confrontare offerte con caratteristiche analoghe.
Un TAN più basso, preso isolatamente, non garantisce necessariamente il finanziamento meno costoso.
Dove trovare il TAEG prima di firmare
Non bisogna necessariamente cercarlo tra righe minuscole del contratto dopo aver già deciso.
Per il credito ai consumatori esiste infatti un documento standardizzato chiamato SECCI, acronimo di Standard European Consumer Credit Information, in italiano “Informazioni europee di base sul credito ai consumatori”.
Prima della firma, l’intermediario deve fornire questo documento gratuitamente nei casi in cui si applica la relativa disciplina. Nel SECCI sono riportate informazioni come importo, durata, rate, costi del finanziamento, TAEG e diversi aspetti giuridici del contratto.
Il vantaggio è pratico: avendo documenti impostati secondo uno schema standardizzato, diventa più facile mettere fianco a fianco due offerte.
La Banca d’Italia raccomanda infatti di confrontare finanziamenti con caratteristiche omogenee — per esempio stesso importo e stessa durata — utilizzando proprio il TAEG come riferimento.
Anche la pubblicità del “tasso zero” ha delle regole
C’è un altro dettaglio interessante. Lo zero non può essere utilizzato in pubblicità come se fosse un numero privo di conseguenze informative.
La guida della Banca d’Italia sul credito ai consumatori ricorda che, quando un annuncio indica il TAN o altre cifre relative al costo del credito, anche lo 0 è una cifra. Devono quindi essere fornite le informazioni previste sul finanziamento e il TAEG deve avere adeguata evidenza.
Non è dunque sufficiente che l’espressione “tasso zero” sia graficamente enorme se le condizioni economiche dell’offerta raccontano qualcosa di diverso.
Anche l’Autorità Garante della Concorrenza e del Mercato ha affrontato nel tempo pubblicità in cui espressioni come “tasso zero” o “zero interessi” erano accompagnate da condizioni o costi non adeguatamente rappresentati.
La rata bassa può distrarre dal numero più importante
C’è poi un piccolo meccanismo psicologico molto semplice: quando acquistiamo qualcosa a rate tendiamo spontaneamente a guardare quanto uscirà dal conto ogni mese.
“Solo 49 euro al mese” è immediatamente comprensibile.
Il costo complessivo dell’operazione lo è molto meno.
Una rata sostenibile è certamente importante, ma da sola non dice quanto stiamo pagando per finanziare l’acquisto. Per questo vale la pena guardare insieme almeno quattro elementi:
- prezzo del bene;
- importo totale del credito;
- TAEG;
- importo totale dovuto.
Solo così il confronto con il pagamento immediato o con un’altra proposta diventa realmente significativo.
Quattro controlli prima di accettare un finanziamento a tasso zero
Quando compare una promozione “0%”, bastano pochi passaggi per capire meglio cosa si sta firmando.
Controllare il TAN. Se è 0%, significa che non vengono applicati interessi sul capitale secondo quel tasso.
Controllare il TAEG. Se è superiore allo 0%, esistono costi del credito che fanno sì che l’operazione non sia completamente gratuita.
Leggere l’importo totale dovuto. Permette di capire quanto denaro verrà complessivamente restituito.
Consultare il SECCI. È il documento che consente di vedere in maniera più ordinata caratteristiche, costi e condizioni del finanziamento prima della firma.
A quel punto la grande scritta sul cartellino diventa quasi secondaria.
“Tasso zero” può essere un’offerta realmente senza costi di finanziamento. Ma per scoprirlo non serve interpretare lo slogan: basta spostare lo sguardo dal solo TAN al TAEG e all’importo complessivamente dovuto.
DOMANDE FREQUENTI
Con TAN 0% posso comunque pagare più del prezzo del prodotto?
Sì. Il TAN riguarda gli interessi e non comprende tutti gli eventuali costi. Se esistono spese legate al finanziamento, il TAEG può essere superiore a zero.
Se TAN e TAEG sono entrambi 0% il finanziamento è davvero gratuito?
Per quanto riguarda il costo del credito rappresentato dal TAEG, sì. La Banca d’Italia indica infatti il TAEG pari a zero come il controllo da effettuare per verificare che un finanziamento a “tasso zero” sia effettivamente gratuito.
Dove trovo il TAEG?
È indicato nella documentazione relativa al finanziamento e, per il credito ai consumatori, nel modulo SECCI fornito prima della firma nei casi previsti dalla disciplina applicabile.
FONTI
Banca d’Italia – L’Economia per tutti, “Credito ai consumatori”
Spiegazione di TAN, TAEG, costi e modulo SECCI.
Credito ai consumatori – Banca d’Italia
Banca d’Italia – “Le valutazioni da fare prima di indebitarci”
Contiene l’indicazione specifica sul rapporto tra finanziamento a tasso zero, TAN e TAEG.
Le valutazioni da fare prima di indebitarci – Banca d’Italia
Banca d’Italia – “Cosa sapere prima di chiedere un prestito”
Approfondimento sul costo complessivo del finanziamento e sull’utilizzo del TAEG per confrontare le offerte.
Cosa sapere prima di chiedere un prestito – Banca d’Italia
Banca d’Italia – “Prima di firmare il contratto”
Informazioni sul SECCI e avvertenza specifica relativa alle offerte pubblicizzate come “tasso zero”.
Prima di firmare il contratto – Banca d’Italia
Banca d’Italia – “Le guide della Banca d’Italia. Il credito ai consumatori in parole semplici”
Guida ufficiale aggiornata il 20 agosto 2026 sul credito ai consumatori.
Il credito ai consumatori in parole semplici – Banca d’Italia
Autorità Garante della Concorrenza e del Mercato – documentazione sull’uso pubblicitario di “tasso zero”
Riferimenti alle condizioni di trasparenza delle offerte di finanziamento pubblicizzate come “tasso zero” o “zero interessi”.
Continua a scoprire curiosità, misteri, tecnologia e storie sorprendenti anche dall'app Veb.
Scarica gratis per Android