Smettere di lavorare e continuare a ricevere ogni mese abbastanza denaro per pagare bollette, fare la spesa, viaggiare e vivere tranquillamente. È un’idea che affascina molti, ma quando si prova a trasformarla in numeri emerge una domanda: quanto denaro bisogna avere realmente da parte per vivere di rendita?
La risposta potrebbe essere diversa da quella che immaginiamo. Non occorre necessariamente essere milionari, ma nemmeno 200.000 o 300.000 euro garantiscono automaticamente l’indipendenza economica.
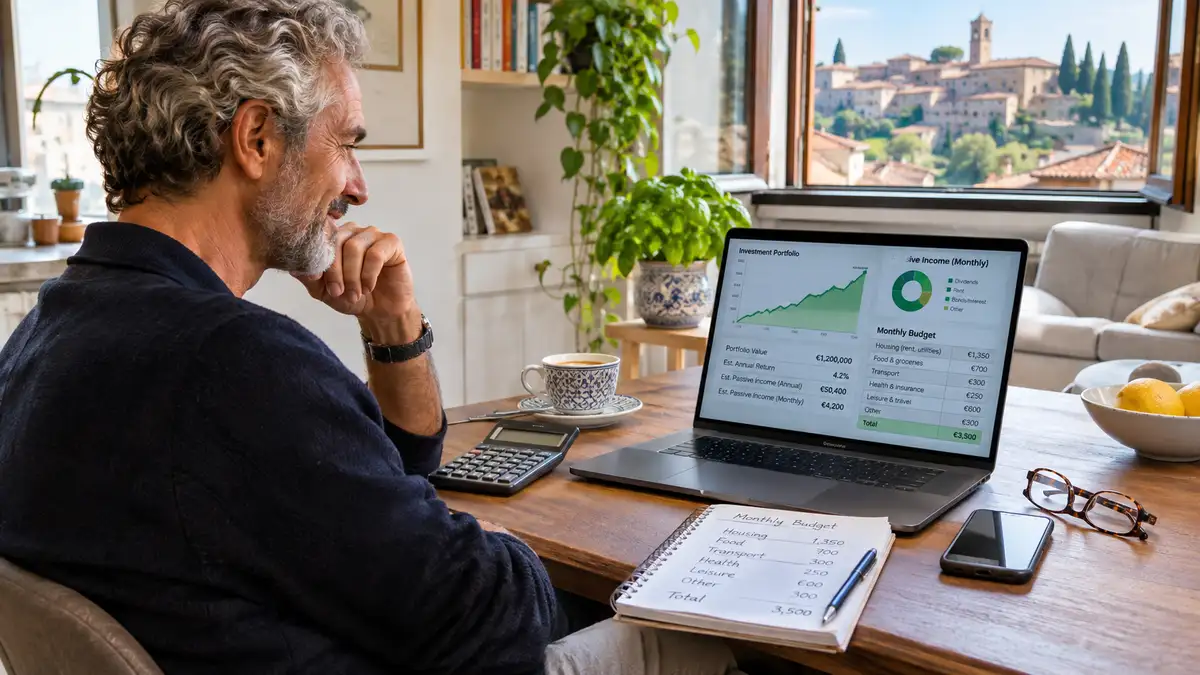
Per vivere di rendita con 1.500 euro al mese servirebbe indicativamente un patrimonio investito tra 450.000 e 600.000 euro, ipotizzando un prelievo annuo iniziale compreso tra il 3% e il 4%. Con una spesa di 2.000 euro mensili, la cifra salirebbe tra 600.000 e 800.000 euro. Sono stime teoriche, prima di considerare nel dettaglio tasse, costi e rischi, non capitali sufficienti in ogni situazione.
La vera differenza, infatti, non la fa soltanto la quantità di denaro accumulata. Conta soprattutto quanto se ne deve utilizzare ogni anno.

Quanto capitale serve per ricevere 1.500, 2.000 o 3.000 euro al mese?
Per avere un primo riferimento si può utilizzare una regola conosciuta nella pianificazione finanziaria: la cosiddetta regola del 4%.
Il principio consiste nel prelevare durante il primo anno una somma pari al 4% del patrimonio iniziale, adeguando successivamente l’importo all’inflazione.
La regola deriva dagli studi del consulente finanziario William Bengen, pubblicati nel 1994 e basati sull’andamento storico di portafogli composti da azioni e obbligazioni statunitensi.
Per capire cosa significhi concretamente, ecco alcuni esempi.
| Spesa mensile | Capitale con prelievo del 4% | Capitale con prelievo del 3% |
|---|---|---|
| 1.000 € | 300.000 € | 400.000 € |
| 1.500 € | 450.000 € | 600.000 € |
| 2.000 € | 600.000 € | 800.000 € |
| 2.500 € | 750.000 € | 1.000.000 € |
| 3.000 € | 900.000 € | 1.200.000 € |
Elaborazione matematica su prelievi annui iniziali del 3% e del 4%. Gli importi non rappresentano rendite nette garantite e non incorporano una simulazione fiscale personale.
Un patrimonio di 600.000 euro, quindi, potrebbe sostenere un prelievo iniziale di 24.000 euro annui applicando il 4%, equivalente a 2.000 euro mensili.
Attenzione, però: prelevare il 4% non significa ottenere ogni anno un rendimento garantito del 4%.
Negli anni negativi dei mercati finanziari potrebbe essere necessario vendere parte degli investimenti, riducendo il capitale disponibile.
La regola del 4% funziona ancora?
È un riferimento utile, ma non una garanzia.
La ricerca di Morningstar pubblicata nel dicembre 2025 ha stimato un tasso iniziale di prelievo del 3,9% per un portafoglio con un orizzonte di 30 anni e una probabilità modellizzata del 90% di conservare un patrimonio residuo alla fine del periodo.
In altre parole, anche adottando un criterio considerato prudente, rimane una possibilità che i soldi non bastino.
La ricerca riguarda specifiche ipotesi sui mercati e sui portafogli di investimento, non offre una percentuale universalmente valida per chi vive in Italia.
C’è poi una differenza che può cambiare radicalmente i calcoli.
Una persona che smette di lavorare a 40 anni potrebbe dover finanziare 45 o 50 anni di spese, non soltanto 30.
Per un periodo così lungo, affidarsi automaticamente alla regola del 4% potrebbe risultare troppo ottimistico. Un prelievo iniziale inferiore, per esempio del 3%, offre un margine maggiore, senza eliminare il rischio di esaurire il patrimonio.
Con 300.000 euro si può vivere senza lavorare?
Trecentomila euro sono una cifra considerevole, ma il risultato dipende dal tenore di vita.
Applicando il 4%, il prelievo iniziale sarebbe di 12.000 euro annui, cioè 1.000 euro al mese prima delle implicazioni fiscali e dei costi.
Per una persona sola che possiede già una casa, non ha debiti e mantiene spese contenute, potrebbe rappresentare un contributo economico significativo.
Diventa molto più complicato se bisogna pagare un affitto, mantenere una famiglia o sostenere spese sanitarie rilevanti.
Con un prelievo del 3%, i 300.000 euro permetterebbero invece di partire da 750 euro mensili.
C’è anche un’altra possibilità: utilizzare progressivamente il capitale senza necessariamente conservarlo.
Se si tenessero 300.000 euro completamente liquidi, senza considerare interessi, inflazione o imposte, spendendo 1.500 euro al mese il denaro durerebbe matematicamente circa 16 anni e 8 mesi.
Questo esempio mostra quanto sia diversa una rendita potenzialmente sostenibile nel tempo dal semplice consumo dei risparmi.
Il problema che cambia tutti i calcoli: l’inflazione
Immaginiamo di aver raggiunto l’indipendenza finanziaria e di poter spendere 2.000 euro ogni mese.
Oggi potrebbero bastare. Ma tra vent’anni?
Con un’inflazione ipotetica costante del 2% annuo, per acquistare gli stessi beni e servizi dopo vent’anni servirebbero circa 2.972 euro al mese.
Non significa che l’inflazione sarà necessariamente del 2% ogni anno. Serve a comprendere quanto il tempo possa incidere sul potere d’acquisto.
La Banca d’Italia spiega che l’aumento dei prezzi riduce il valore reale dei risparmi e dei redditi che non crescono in misura sufficiente.
Questo è uno dei motivi per cui lasciare tutto il patrimonio fermo su un conto corrente non equivale necessariamente a proteggerlo.
Al contrario, investire comporta rischi e oscillazioni. La difficoltà consiste nel trovare un equilibrio tra disponibilità del denaro, rendimento atteso e conservazione del potere d’acquisto.
Vivere di interessi senza toccare il capitale è possibile?
È possibile ottenere redditi da investimenti senza vendere periodicamente le attività possedute, per esempio attraverso cedole obbligazionarie o dividendi.
Ma questo non rende il risultato automaticamente sicuro.
Supponiamo di avere 500.000 euro investiti e di ottenere un rendimento lordo annuo del 4%.
Il guadagno teorico sarebbe di 20.000 euro, circa 1.667 euro mensili.
Se l’intero rendimento fosse soggetto a una tassazione del 26%, rimarrebbero 14.800 euro annui, equivalenti a circa 1.233 euro al mese, prima di altri eventuali costi.
È soltanto un esempio matematico: non tutti i rendimenti sono tassati nello stesso modo e non tutti vengono distribuiti periodicamente.
In Italia, per esempio, molti redditi finanziari sono soggetti all’aliquota del 26%, mentre per i rendimenti dei titoli di Stato italiani è prevista generalmente l’aliquota agevolata del 12,5%, secondo le disposizioni fiscali applicabili.
Il rendimento lordo di un investimento non coincide con il denaro effettivamente disponibile da spendere.
Bisogna considerare imposte, eventuali commissioni, altre spese e l’effetto dell’inflazione.
Anche conservare nominalmente intatto il capitale non significa conservarne il potere d’acquisto: 500.000 euro tra vent’anni potrebbero permettere di acquistare molto meno rispetto a oggi.
Una casa di proprietà può cambiare completamente la cifra necessaria
Due persone con lo stesso patrimonio possono avere possibilità molto diverse di vivere di rendita.
Pensiamo a chi dispone di 500.000 euro e vive in una casa di proprietà senza mutuo, confrontandolo con una persona che possiede lo stesso capitale ma paga 900 euro mensili di affitto.
Nel secondo caso, soltanto l’abitazione richiede 10.800 euro annui.
Applicando il criterio del prelievo del 4%, per coprire esclusivamente quella spesa servirebbero teoricamente 270.000 euro di patrimonio aggiuntivo.
Questo non significa che comprare casa sia sempre la scelta finanziariamente migliore. L’immobile ha un costo, richiede manutenzione e immobilizza una parte del patrimonio.
Dimostra, però, quanto incidano le spese ricorrenti.
Ridurre stabilmente il proprio fabbisogno di 500 euro mensili, per esempio, significa aver bisogno di circa 150.000 euro in meno applicando il prelievo iniziale del 4%.
A volte l’indipendenza finanziaria dipende più dalle uscite che dalla ricerca di rendimenti elevati.
Cosa succede se la Borsa crolla nei primi anni?
Uno dei rischi meno intuitivi del vivere di rendita riguarda il momento in cui arrivano le perdite.
Un portafoglio può registrare un rendimento medio positivo nell’arco di molti anni e diventare comunque insufficiente per chi deve effettuare prelievi regolari.
Il motivo è semplice: vendere investimenti dopo un forte ribasso significa utilizzare una quantità maggiore di patrimonio per ottenere lo stesso denaro.
Se i mercati recuperano successivamente, una parte delle attività potrebbe essere già stata venduta e non beneficiare più della ripresa.
Questo fenomeno viene definito rischio di sequenza dei rendimenti.
Per contenerlo si possono valutare prelievi flessibili, una riserva di liquidità per le spese ravvicinate e un portafoglio diversificato.
La CONSOB ricorda che distribuire gli investimenti tra strumenti differenti può contribuire a ridurre il rischio di concentrazione, senza eliminarlo.
Chi vive di rendita deve quindi ragionare in modo diverso da chi sta semplicemente accumulando risparmi: non conta soltanto quanto potrebbe guadagnare, ma anche quanto potrebbe essere costretto a vendere nei momenti sfavorevoli.
Come capire quanti soldi servono nel proprio caso
Prima di stabilire una cifra-obiettivo bisogna conoscere quanto costa realmente mantenere il proprio stile di vita.
Il punto di partenza non dovrebbe essere lo stipendio, ma la spesa annuale effettiva, comprese le uscite che non si ripetono ogni mese.
Una valutazione realistica deve includere:
- Abitazione: affitto o mutuo, condominio, manutenzione e imposte.
- Spese quotidiane: alimentari, utenze, trasporti e assicurazioni.
- Imprevisti: riparazioni, spese mediche e necessità familiari.
- Tempo: quanti anni dovrà durare il patrimonio e quando potrebbero iniziare eventuali redditi pensionistici.
- Fiscalità e investimenti: rendimenti netti, costi e possibilità di perdite.
Un eventuale reddito certo o ragionevolmente prevedibile, come una pensione futura, può ridurre il capitale necessario, ma occorre considerare quando inizierà e quale importo sarà effettivamente disponibile.
Per esempio, se il fabbisogno mensile è di 2.000 euro e una pensione netta già percepita copre stabilmente 1.200 euro, il patrimonio deve integrare 800 euro mensili, non l’intera spesa.
Applicando il 4% a quei 9.600 euro annui, il capitale indicativo sarebbe di 240.000 euro. Rimangono naturalmente i limiti e i rischi della regola.
La differenza è notevole.
Il milione di euro non è la soglia magica che sembra
Un milione di euro investito può sembrare sinonimo di libertà economica assoluta.
Con un prelievo iniziale del 3%, corrisponderebbe a 30.000 euro annui, cioè 2.500 euro mensili prima della fiscalità effettiva e dei costi. Con il 4%, si arriverebbe a 40.000 euro annui.
Per alcune famiglie potrebbe essere più che sufficiente. Per altre, soprattutto con spese elevate e molti anni davanti, potrebbe non garantire la tranquillità desiderata.
La domanda più utile, allora, non è quanto bisogna diventare ricchi per smettere di lavorare.
È quanto costa ogni anno la vita che si desidera mantenere, per quanto tempo e con quale margine di sicurezza.
È da questi tre elementi, prima ancora che dal rendimento degli investimenti, che nasce un progetto realistico di indipendenza finanziaria.
DOMANDE FREQUENTI
Si può vivere di rendita con 100.000 euro?
Con un prelievo iniziale del 4%, 100.000 euro permetterebbero di prelevare 4.000 euro annui, circa 333 euro al mese prima delle implicazioni fiscali e dei costi. Generalmente non bastano per coprire tutte le spese di una persona, ma possono integrare altri redditi.
È meglio vivere di rendita con immobili o investimenti finanziari?
Dipende dai costi, dalla fiscalità, dalla liquidità necessaria e dai rischi. Gli immobili possono produrre affitti ma comportano manutenzione, possibili periodi senza inquilini e concentrazione patrimoniale. Gli investimenti finanziari diversificati possono essere più facilmente liquidabili, ma sono esposti alle oscillazioni dei mercati.
Quanto bisogna investire per avere 1.000 euro netti al mese?
Se un investimento distribuisse un rendimento del 4% lordo annuo, interamente soggetto a un’imposta del 26%, servirebbero circa 405.400 euro per ottenere 12.000 euro netti annui, prima di altri costi. È un calcolo puramente ipotetico, non un rendimento garantito, e non assicura la conservazione del capitale reale.
FONTI UTILIZZATE
1. Morningstar – What’s a Safe Retirement Withdrawal Rate for 2026? Ricerca pubblicata il 3 dicembre 2025 sulle percentuali iniziali di prelievo e sulla sostenibilità dei portafogli. Consulta la ricerca. Morningstar
2. William Bengen – The 4% Rule. Spiegazione dell’autore sull’origine e sulle condizioni della regola del 4%. Leggi la spiegazione originale. The 4% Rule
3. Banca d’Italia – Gli effetti dell’inflazione. Perdita di potere d’acquisto dei risparmi e dei redditi. Approfondimento ufficiale. L’economia per tutti
4. CONSOB – La diversificazione. Indicazioni istituzionali sulla distribuzione del rischio negli investimenti. Approfondimento CONSOB. CONSOB
5. Dipartimento delle Finanze – Testo unico in materia di versamenti e riscossione, articolo 48. Disciplina delle ritenute sui redditi di capitale. Consulta il testo normativo. Giustizia Tributaria
6. Dipartimento delle Finanze – Chiarimenti sulla tassazione delle rendite finanziarie. Trattamento agevolato per titoli di Stato e strumenti equiparati. Consulta il documento
Continua a scoprire curiosità, misteri, tecnologia e storie sorprendenti anche dall'app Veb.
Scarica gratis per Android