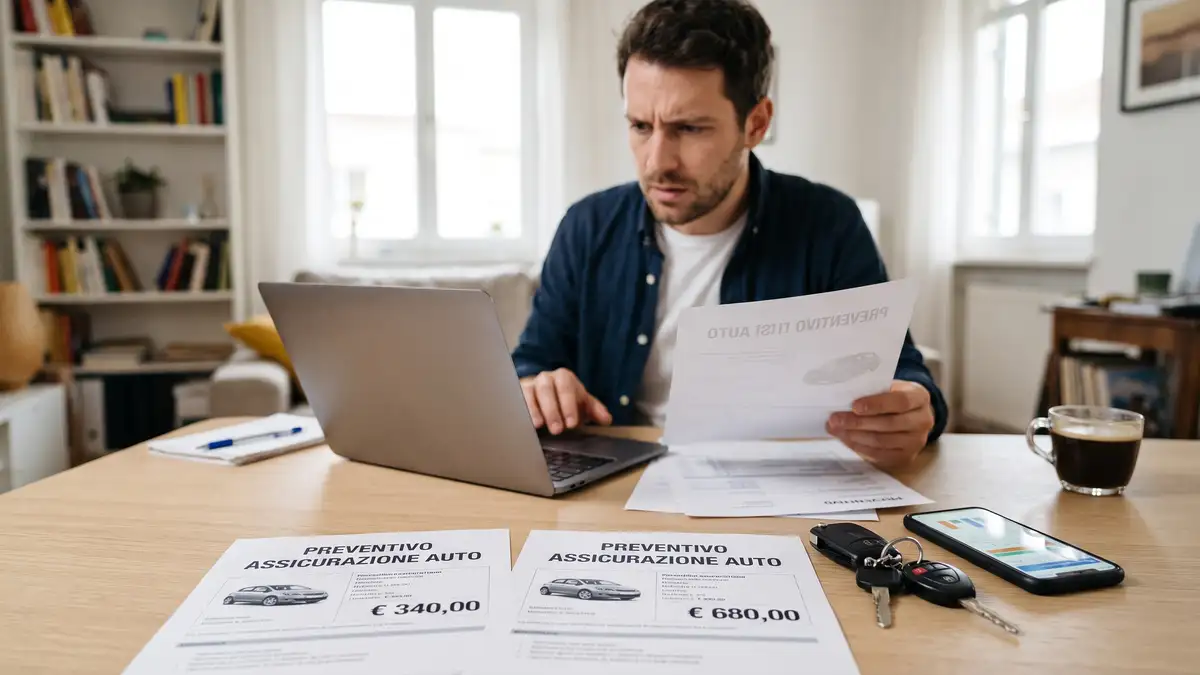
Inserire la stessa targa su due comparatori o presso due compagnie diverse produce quasi sempre cifre distanti tra loro, con scarti che possono superare diverse centinaia di euro. Non si tratta di un errore di sistema né di semplici ricarichi commerciali arbitrari.
Due preventivi per la stessa auto differiscono perché il premio RC Auto misura la probabilità statistica che un guidatore provochi un danno, non il valore della vettura. Ogni compagnia adotta algoritmi proprietari e valuta parametri differenti: dalla residenza anagrafica allo storico dei sinistri registrato nell’attestato di rischio, fino alla presenza di franchigie e clausole di rivalsa.
La responsabilità civile copre infatti i danni causati a terzi, persone o cose. Mentre il valore commerciale dell’auto determina il costo delle garanzie accessorie come Furto e Incendio, l’RC Auto base si calcola sul rischio di risarcimento che l’assicurato rappresenta per i conti della compagnia.
La classe di merito da sola non racconta tutta la storia
Molti automobilisti ritengono che trovarsi nella prima classe di merito universale (CU) garantisca l’accesso automatico alla tariffa più conveniente del mercato. Non funziona così.
La classe CU definita dalle regole di settore serve come parametro di conversione generale, ma ogni assicuratore applica una propria scala di merito interna, spesso strutturata su sottoclassi più dettagliate. Una compagnia può considerare virtuoso chi mantiene la prima classe da cinque anni senza incidenti, mentre un’altra distingue tra chi non ha sinistri da due anni e chi guida senza incidenti da oltre un decennio.
Un peso decisivo spetta all’Attestato di Rischio dinamico, il documento digitale monitorato dall’Autorità di vigilanza IVASS. Questo strumento traccia i comportamenti di guida nel tempo e tiene conto anche dei sinistri cosiddetti tardivi, ovvero quelli liquidati dopo la scadenza dell’annualità. Se un incidente viene registrato con ritardo, emerge nella storia assicurativa del conducente modificando il profilo di rischio complessivo, anche a parità di classe principale dichiarata.
Dove vive l’auto: l’impatto statistico del territorio
La residenza anagrafica del proprietario è tra le variabili più rilevanti nel determinare il prezzo della polizza. Il costo non cambia solo spostandosi tra grandi aree geografiche, ma può mostrare differenze evidenti anche tra comuni confinanti o tra diversi quartieri della stessa città.
Le compagnie elaborano i dati su scala territoriale incrociando diversi elementi:
- La frequenza dei sinistri, ovvero il numero medio di incidenti stradali denunciati in quella specifica area;
- Il costo medio delle liquidazioni, influenzato dal valore dei risarcimenti liquidati per lesioni fisiche o riparazioni materiali;
- Il tasso di contenzioso legale e l’incidenza statistica delle truffe assicurative accertate sul territorio.
Due preventivi per lo stesso veicolo formulati da compagnie distinte riflettono portafogli clienti differenti. Un assicuratore con un numero elevato di sinistri aperti in una provincia tenderà ad alzare le tariffe per quell’area per riequilibrare i costi, mentre un concorrente con meno sinistri nella stessa zona potrà proporre un prezzo più aggressivo.
Formule di guida e limitazioni: la trappola del risparmio immediato
Spesso la differenza di spesa tra due proposte apparentemente identiche si nasconde nella scelta della formula di guida, un dettaglio che incide pesantemente sulla validità della copertura:
- Guida libera: consente a chiunque, purché abilitato con patente valida, di mettersi al volante con copertura attiva. Rappresenta l’opzione più tutelante e, di conseguenza, la più costosa.
- Guida esperta: limita la copertura a conducenti che abbiano superato una determinata età anagrafica (spesso fissata a 23 o 26 anni) o che possiedano la patente da almeno due anni.
- Guida esclusiva: vincola l’operatività del contratto a un unico guidatore designato.
Scegliere la guida esperta abbassa subito il preventivo, ma espone al rischio di rivalsa se al momento dell’incidente il veicolo era guidato da un neopatentato. La rivalsa è il diritto con cui la compagnia, dopo aver risarcito il terzo danneggiato, richiede all’assicurato la restituzione totale o parziale delle somme versate.
Cosa c’è scritto nelle condizioni generali: franchigie e rivalse
Un preventivo più economico di duecento euro può celare condizioni contrattuali sensibilmente più restrittive. Prima di fermarsi al totale da pagare in fondo alla pagina, è necessario verificare le clausole inserite nel Set Informativo.
Una polizza a basso costo può prevedere franchigie assolute, ovvero quote fisse (ad esempio 500 euro) che restano sempre a carico del proprietario per ogni sinistro passivo. Altre compagnie inseriscono esclusioni severe sulla rinuncia alla rivalsa: incidenti avvenuti con revisione del veicolo scaduta, trasporto di passeggeri non conforme alla carta di circolazione, o violazioni del Codice della Strada possono tradursi in richieste di rimborso all’assicurato.
I preventivi più completi includono spesso tutele aggiuntive essenziali che gonfiano il premio finale ma proteggono il patrimonio familiare, come la copertura per i danni causati da colpa grave o l’azzeramento della rivalsa per guida in stato di ebbrezza fino a specifiche soglie alcolemiche.
La discrepanza tra preventivi non segnala quindi una disparità casuale, ma racconta due modi diversi di prezzare il rischio e definire i confini legali della protezione offerta.
9. DOMANDE FREQUENTI
La scatola nera garantisce sempre un preventivo più basso? Sì nell’immediato, perché la maggior parte delle compagnie concede uno sconto tariffario all’installazione del dispositivo telematico. Tuttavia, vincola l’assicurato alla rilevazione dei chilometri percorsi, degli orari di guida e delle dinamiche in caso di urto, elementi che possono incidere sui rinnovi futuri o prevedere penali contrattuali se si superano le soglie di percorrenza concordate.
La legge Bersani rende uguali i preventivi per due persone con la stessa classe? No. La Legge Bersani (confluita nelle normative sulle classi familiari) consente di acquisire la classe di merito CU di un familiare convivente, ma non trasferisce lo storico assicurativo. Le compagnie riescono a distinguere una prima classe “ereditata” da una prima classe maturata sul campo con anni di guida senza sinistri, applicando tariffe interne differenti.
10. FONTI UTILIZZATE
- IVASS – Istituto per la Vigilanza sulle Assicurazioni: documentazione e disposizioni relative all’Attestato di Rischio dinamico e alla trasparenza tariffaria RC Auto (https://www.ivass.it).
Continua a scoprire curiosità, misteri, tecnologia e storie sorprendenti anche dall'app Veb.
Scarica gratis per Android