Hai appena effettuato un bonifico oppure hai controllato l’estratto conto e, accanto a un movimento, compare la scritta SEPA. Magari la stessa sigla è presente nell’autorizzazione per pagare automaticamente la bolletta della luce. Cosa indica esattamente? E soprattutto, cambia qualcosa per i soldi che entrano o escono dal conto?
SEPA significa Single Euro Payments Area, ovvero Area unica dei pagamenti in euro. È un sistema di regole e standard condivisi che permette di effettuare e ricevere bonifici e addebiti diretti in euro tra i Paesi aderenti, con modalità armonizzate. In pratica, consente di trasferire denaro anche oltre i confini nazionali senza dover ricorrere necessariamente a procedure bancarie differenti.
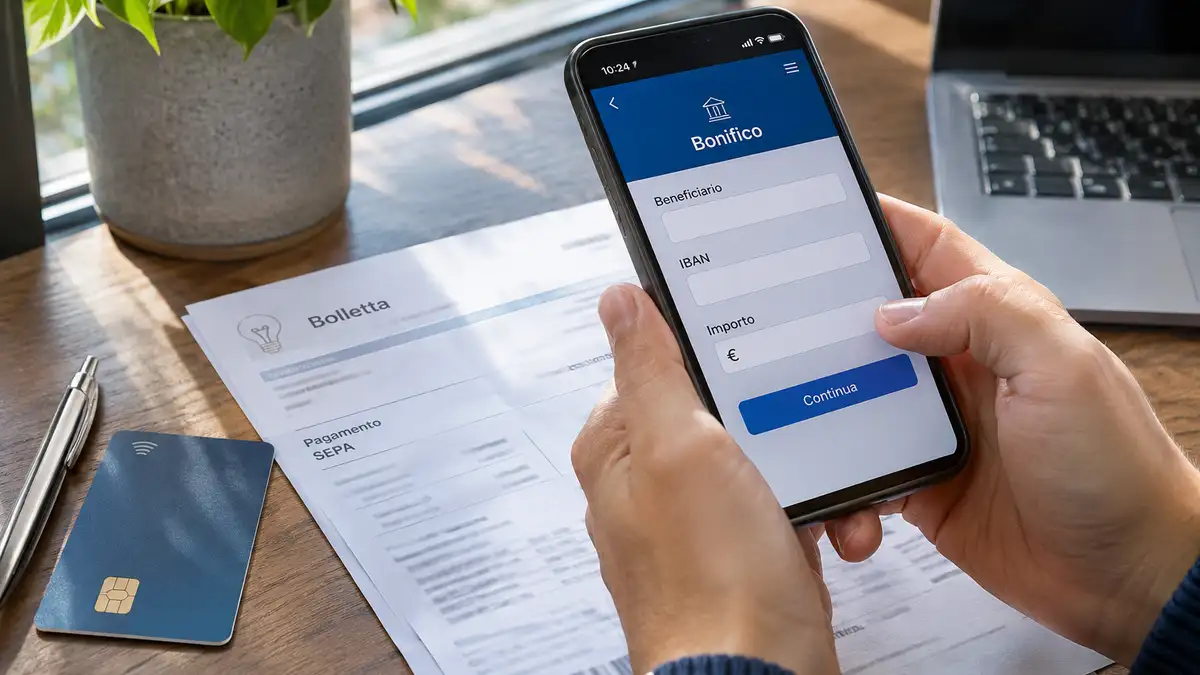
La particolarità è che non riguarda soltanto i bonifici internazionali. Anche un normale trasferimento di denaro tra due conti italiani utilizza gli standard SEPA.
Dietro quelle quattro lettere, quindi, c’è un meccanismo che utilizziamo nella vita quotidiana, spesso senza accorgercene.
Perché esiste la SEPA e cosa cambia rispetto al passato
Immagina di dover trasferire 200 euro a un amico che vive in Germania. Oppure di ricevere un pagamento da un’azienda francese.
Prima dell’armonizzazione europea, i trasferimenti internazionali potevano richiedere procedure differenti da quelle dei pagamenti nazionali, con maggiori complicazioni operative.
La SEPA nasce proprio per ridurre queste differenze.
Attraverso regole condivise, un pagamento in euro può essere gestito in maniera sostanzialmente uniforme, indipendentemente dal fatto che il destinatario abbia il conto in Italia o in un altro Paese aderente.
Secondo la Banca centrale europea, l’obiettivo è rendere i pagamenti elettronici in euro tra i Paesi partecipanti semplici ed efficienti quanto quelli effettuati all’interno dello stesso Stato.
Non significa che tutte le banche offrano condizioni commerciali identiche. Significa che esiste una base comune per gestire i trasferimenti.
Ed è proprio questa uniformità a rendere possibile qualcosa che fino a qualche decennio fa risultava meno immediato: utilizzare il proprio conto per pagare o ricevere denaro da altri Paesi europei senza dover necessariamente aprire un conto bancario all’estero.
Qual è la differenza tra bonifico SEPA e bonifico normale?
Quando una banca italiana propone un bonifico ordinario in euro verso un conto italiano, nella maggior parte dei casi sta già utilizzando il sistema SEPA.
La distinzione, quindi, non è tra bonifico normale e bonifico SEPA, ma soprattutto tra trasferimenti che rientrano negli schemi SEPA e operazioni che utilizzano altri circuiti o modalità.
Un bonifico SEPA ordinario viene chiamato tecnicamente SEPA Credit Transfer, abbreviato SCT.
Per effettuare l’operazione servono normalmente il nome del beneficiario, il suo IBAN, l’importo e, quando richiesta, una causale.
Quanto tempo impiega un bonifico SEPA?
Un bonifico SEPA ordinario elettronico viene generalmente eseguito entro un giorno lavorativo dalla ricezione dell’ordine da parte dell’intermediario. Per gli ordini presentati su carta, il termine può estendersi di un ulteriore giorno lavorativo.
Questo spiega perché un bonifico disposto venerdì sera potrebbe non arrivare durante il fine settimana: entrano in gioco i giorni lavorativi bancari e gli orari limite di accettazione della banca.
Esiste però un’alternativa: il bonifico SEPA istantaneo.
Con questa modalità, il denaro può essere trasferito in pochi secondi, anche durante i festivi. Le regole europee prevedono un tempo massimo di esecuzione di 10 secondi nei casi disciplinati dal regolamento sui pagamenti istantanei.
Dal 9 ottobre 2025, nell’area dell’euro, gli intermediari interessati dagli obblighi già entrati in vigore devono consentire l’invio di bonifici istantanei in euro, oltre alla ricezione prevista da gennaio dello stesso anno. Per alcune categorie di operatori e per i Paesi non appartenenti all’area euro sono previste scadenze successive.
La normativa stabilisce anche che un bonifico istantaneo non possa avere commissioni superiori a quelle previste dallo stesso intermediario per un bonifico ordinario equivalente. Non significa necessariamente che sia gratuito.
I riferimenti sono contenuti nel quadro normativo pubblicato dalla BCE.
Cosa significa addebito diretto SEPA sulla bolletta?
Se nell’estratto conto trovi una voce come “Addebito diretto SEPA” oppure “SDD”, non si tratta di un bonifico che hai disposto manualmente.
È un pagamento richiesto da un soggetto che hai precedentemente autorizzato a prelevare denaro dal conto.
Può riguardare, per esempio, la fornitura di energia elettrica, il gas, un abbonamento o la rata di un finanziamento.
Il meccanismo è relativamente semplice: quando autorizzi la domiciliazione, firmi un mandato che consente al beneficiario di richiedere il pagamento alla scadenza prevista. La banca esegue l’addebito senza doverti chiedere una nuova autorizzazione per ogni singola operazione.
La differenza rispetto al bonifico è quindi sostanziale.
Con il bonifico sei tu a ordinare il trasferimento. Con l’addebito diretto SEPA è il beneficiario autorizzato a richiedere il pagamento.
Questo dettaglio è utile soprattutto quando compare sul conto un movimento che non ricordi di aver disposto personalmente.
Si può bloccare o contestare un addebito SEPA?
Sì, ma bisogna distinguere le diverse situazioni.
Come spiega la Banca d’Italia nella guida agli addebiti diretti, il consumatore può chiedere alla banca di bloccare determinati beneficiari o impostare restrizioni sugli addebiti.
Per quanto riguarda le singole operazioni:
- Prima dell’addebito: è possibile revocare l’operazione entro il giorno precedente la data prevista per il prelievo.
- Dopo un addebito autorizzato: per gli addebiti diretti SEPA Core è previsto un diritto al rimborso entro 8 settimane, secondo le regole applicabili.
- In caso di operazione non autorizzata: il termine per contestarla può arrivare a 13 mesi dalla data dell’addebito, nei casi previsti dalla normativa.
Attenzione a un aspetto: ottenere il rimborso di un addebito non significa automaticamente cancellare un eventuale debito legittimo verso il fornitore.
Se una bolletta era effettivamente dovuta, la società potrebbe comunque richiederne il pagamento.
Quali Paesi fanno parte dell’area SEPA?
Una delle particolarità meno conosciute è che SEPA non coincide con l’Unione europea e non comprende soltanto i Paesi che utilizzano l’euro come valuta nazionale.
Alla data di novembre 2026, l’European Payments Council indica un ambito geografico di 41 Paesi e territori.
Comprende tutti i 27 Stati membri dell’Unione europea e diversi Paesi esterni, tra cui Regno Unito, Svizzera, Norvegia, Islanda, Liechtenstein, Monaco, San Marino e Città del Vaticano. Sono inclusi anche Andorra, Albania, Montenegro, Macedonia del Nord, Moldova e Serbia.
La presenza di un Paese nell’area geografica SEPA non implica automaticamente che ogni banca di quel Paese aderisca a tutti gli schemi di pagamento: la disponibilità operativa va verificata presso gli intermediari coinvolti.
Per consultare l’elenco aggiornato esiste la pagina ufficiale dell’European Payments Council.
Un’altra distinzione da conoscere riguarda la valuta. Il sistema SEPA gestisce pagamenti in euro anche quando uno dei Paesi partecipanti utilizza una moneta nazionale differente.
Se invece occorre inviare denaro in una valuta diversa dall’euro, possono essere necessari altri servizi, con eventuali commissioni di cambio.
Un bonifico SEPA verso l’estero costa di più?
Non necessariamente. Anzi, per i pagamenti transfrontalieri in euro soggetti alle regole europee, il principio è quello della parità delle commissioni rispetto a operazioni nazionali equivalenti.
Se una banca applica una determinata tariffa a un bonifico nazionale online in euro, non può applicarne una più elevata a un bonifico transfrontaliero equivalente nell’UE soltanto perché il destinatario si trova in un altro Stato membro.
Questo non significa che qualsiasi bonifico verso qualsiasi Paese SEPA debba essere gratuito o costare sempre esattamente come uno nazionale. Fuori dall’ambito delle specifiche norme UE possono esserci differenze da verificare, così come per eventuali servizi aggiuntivi e conversioni di valuta.
Il documento da controllare rimane il foglio informativo della banca o dell’operatore utilizzato.
Perché alcune aziende chiedono un IBAN italiano se il conto è europeo?
È una situazione che può creare difficoltà quando si possiede un conto con IBAN estero.
Per esempio, un cittadino residente in Italia potrebbe utilizzare un conto con IBAN tedesco o francese e volerlo comunicare per ricevere lo stipendio o domiciliare una bolletta.
Quando il conto è idoneo a ricevere o effettuare la specifica operazione SEPA e ricorrono le condizioni previste dalla normativa, rifiutarlo soltanto perché l’IBAN non inizia con le lettere IT può costituire una discriminazione basata sull’IBAN.
Il regolamento europeo n. 260/2012 stabilisce infatti regole che impediscono, nelle situazioni disciplinate, di imporre il Paese in cui deve trovarsi il conto di pagamento.
Non basta comunque che un IBAN sia formalmente valido: è necessario che il conto sia raggiungibile per il servizio richiesto e che siano soddisfatti gli altri requisiti applicabili.
Un approfondimento è disponibile nella pagina della Commissione europea dedicata alla SEPA.
SEPA e sicurezza: cosa controllare prima di inviare denaro
La presenza della sigla SEPA non garantisce che chi riceve un pagamento sia affidabile.
SEPA identifica uno schema di pagamento, non una certificazione del venditore o del beneficiario.
Se qualcuno ti chiede di inviare un bonifico SEPA per acquistare un prodotto online, l’operazione non diventa automaticamente sicura soltanto perché avviene attraverso un circuito regolamentato.
Un controllo particolarmente utile riguarda l’IBAN.
Dal 9 ottobre 2025, nell’area euro è entrata in vigore, per gli intermediari soggetti al relativo termine, la verifica della corrispondenza tra il nome del beneficiario e il conto indicato, conosciuta come Verification of Payee.
Prima di autorizzare un bonifico, il servizio può segnalare se i dati corrispondono, sono simili oppure non coincidono.
Se compare una mancata corrispondenza, conviene verificare i dati direttamente con il destinatario attraverso un canale affidabile, soprattutto quando l’IBAN è stato ricevuto via email o messaggio.
La verifica riduce il rischio di alcuni errori e frodi, ma non dimostra che una richiesta di pagamento sia legittima.
Un altro accorgimento riguarda i bonifici in entrata: una semplice ricevuta inviata dal pagatore non è necessariamente la prova che il denaro sia stato effettivamente accreditato. Prima di consegnare un bene o considerare saldato un pagamento, è preferibile controllare il proprio conto.
Domande frequenti
SEPA e IBAN sono la stessa cosa?
No. L’IBAN è il codice che identifica un conto di pagamento. SEPA indica invece l’area e l’insieme di regole utilizzate per effettuare determinati pagamenti in euro. L’IBAN viene utilizzato per identificare il conto nelle operazioni SEPA.
Serve attivare la SEPA sul conto corrente?
Normalmente no, per effettuare un bonifico SEPA ordinario con un conto che supporta il servizio. L’addebito diretto, invece, richiede un’autorizzazione specifica al beneficiario. Le funzionalità disponibili dipendono dal conto e dall’intermediario.
SEPA significa che qualcuno può prelevare soldi conoscendo il mio IBAN?
No. Conoscere l’IBAN non costituisce di per sé un’autorizzazione a prelevare denaro. Per gli addebiti diretti è necessario un mandato valido. In presenza di operazioni non autorizzate esistono procedure di contestazione e tutela.
Un bonifico SEPA si può annullare?
Dipende dallo stato dell’operazione. Un bonifico ordinario programmato o non ancora eseguito potrebbe essere revocabile secondo le condizioni dell’intermediario. Dopo l’esecuzione, recuperare il denaro è più complesso; per i bonifici istantanei, normalmente già completati in pochi secondi, non bisogna fare affidamento sulla possibilità di annullarli.
Fonti utilizzate
Le informazioni sono state verificate su documentazione istituzionale e fonti primarie:
- European Payments Council – The Single Euro Payments Area explained — definizione, finalità e Paesi partecipanti.
- Banca centrale europea – Single Euro Payments Area — funzionamento e obiettivi dell’area SEPA.
- Banca d’Italia – Bonifico — modalità operative, tempi, commissioni e rischi.
- Banca d’Italia – Addebito diretto — mandati, revoche, rimborsi e contestazioni.
- Banca centrale europea – Instant Payments Regulation — bonifici istantanei, commissioni e verifica del beneficiario.
- Commissione europea – Single Euro Payments Area — disciplina europea, pagamenti transfrontalieri e IBAN.
- EUR-Lex – Regolamento UE 260/2012 — requisiti tecnici e normativi dei bonifici e degli addebiti diretti in euro.
Continua a scoprire curiosità, misteri, tecnologia e storie sorprendenti anche dall'app Veb.
Scarica gratis per Android