Una piccola scatola metallica custodita nel caveau di una banca può contenere gioielli di famiglia, documenti difficili da sostituire o oggetti dal valore economico considerevole. Ma quanto bisogna pagare ogni anno per tenerli al sicuro? E soprattutto, cosa succede se qualcosa va storto?
Il prezzo potrebbe essere più accessibile di quanto si immagini, almeno per le cassette più piccole. La sorpresa è che pagare il canone non significa necessariamente avere una copertura illimitata per tutto ciò che si deposita.
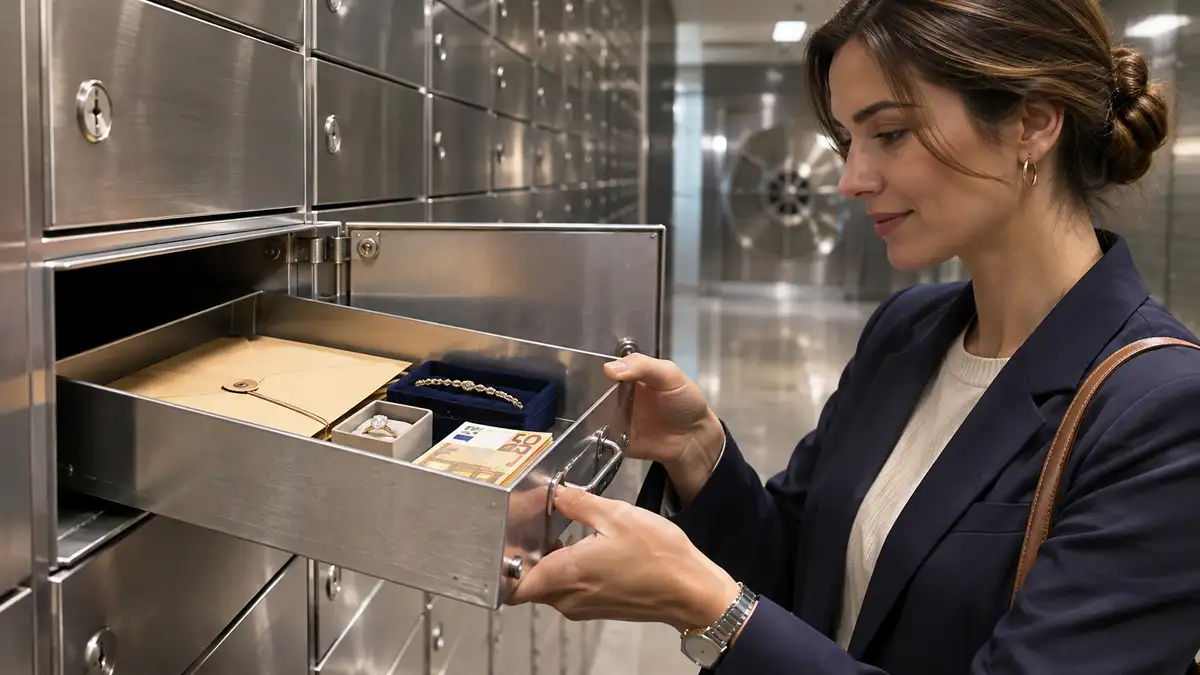
In Italia il costo di una cassetta di sicurezza varia in base alla banca, alle dimensioni e alle condizioni contrattuali. Come riferimento, Banco BPM indica circa 10 euro al mese per i formati più piccoli e fino a 150 euro mensili per quelli extra large. Si tratta di valori orientativi, equivalenti a circa 120-1.800 euro annui, non di un tariffario unico valido per tutte le banche.
Le differenze possono essere significative, soprattutto quando entrano in gioco assicurazioni aggiuntive, servizi accessori e particolari condizioni di utilizzo.
Quanto si paga ogni anno per una cassetta di sicurezza?
La prima distinzione riguarda le dimensioni. Una cassetta destinata a pochi documenti e a qualche gioiello richiede meno spazio di una utilizzata per custodire oggetti voluminosi.
Le banche possono applicare tariffe per fascia dimensionale oppure calcolare il canone in rapporto al volume disponibile. Non esiste un prezzo stabilito per legge.
Per avere un riferimento concreto, nella guida pubblicata da Banco BPM sulle cassette di sicurezza vengono indicati i seguenti importi orientativi:
| Tipologia | Costo mensile indicativo | Equivalente annuo |
|---|---|---|
| Cassetta piccola | Circa 10 € | Circa 120 € |
| Cassetta extra large | Fino a 150 € | Fino a 1.800 € |
Gli importi rappresentano gli estremi indicativi riportati dalla banca, non fasce tariffarie nazionali né preventivi aggiornati per una specifica filiale.
Per conoscere la cifra effettivamente applicata bisogna richiedere il foglio informativo del servizio e verificare che il formato desiderato sia disponibile.
Il prezzo non dipende soltanto dalle dimensioni
Due cassette apparentemente identiche possono avere condizioni economiche differenti.
Il motivo è che il servizio non consiste semplicemente nell’affitto di uno spazio. La banca mette a disposizione locali protetti, procedure per l’accesso e, secondo quanto previsto dal contratto, una determinata tutela assicurativa.
Prima della firma conviene controllare alcuni elementi:
- Canone periodico: verificare se viene addebitato annualmente, semestralmente o con altra periodicità.
- Copertura assicurativa: accertare il massimale previsto e il costo di un eventuale aumento.
- Spese accessorie: controllare eventuali addebiti per servizi aggiuntivi, comunicazioni o operazioni particolari.
- Chiavi e apertura forzata: chiedere quanto può costare un intervento in caso di smarrimento.
- Condizioni di rinnovo: verificare durata, disdetta ed eventuali modifiche del canone.
Una cassetta con un prezzo iniziale conveniente potrebbe diventare meno interessante se la protezione necessaria per i beni custoditi comporta un supplemento elevato.
Cosa succede se vengono rubati i gioielli custoditi nella cassetta?
È probabilmente la domanda più delicata.
La presenza della cassetta in un caveau non significa che qualunque perdita venga automaticamente rimborsata per l’intero valore dichiarato dal cliente.
Il massimale assicurativo e i limiti contrattuali devono essere verificati prima di depositare beni preziosi.
Per esempio, Banco BPM presenta un servizio con una copertura indicata a partire da 50.000 euro, aumentabile fino a 100.000 euro secondo le condizioni previste.
Questo non significa che tutte le cassette bancarie abbiano gli stessi massimali, né che ogni evento dannoso dia automaticamente diritto all’indennizzo massimo.
Occorre distinguere fra copertura assicurativa, eventuali esclusioni e responsabilità della banca, che dipende anche dalle circostanze concrete.
E se il valore degli oggetti supera la copertura?
Immaginiamo di custodire gioielli dal valore documentato di 70.000 euro in una cassetta con una copertura assicurativa di 50.000 euro.
In presenza di un danno coperto dalla polizza, il massimale potrebbe limitare l’indennizzo assicurativo. Questo non esclude, però, che possano esserci ulteriori responsabilità della banca da valutare secondo la legge e il contratto.
Il punto pratico è un altro: conservare fatture, fotografie e perizie può aiutare a dimostrare quali beni erano custoditi e quanto valevano.
Non basta presumere che, essendo all’interno di una banca, il contenuto sia automaticamente protetto senza limiti.
La banca è responsabile se la cassetta viene svaligiata?
L’articolo 1839 del Codice civile stabilisce che la banca risponde dell’idoneità e della custodia dei locali, oltre che dell’integrità della cassetta, salvo il caso fortuito.
Si tratta di una tutela distinta dall’assicurazione. Un limite alla copertura assicurativa non elimina automaticamente gli eventuali obblighi risarcitori della banca. Per ottenere un risarcimento, però, bisogna anche poter dimostrare il danno subito e il valore dei beni perduti.
Si può mettere qualsiasi cosa in una cassetta di sicurezza?
Le cassette vengono utilizzate per custodire gioielli, pietre preziose, documenti importanti, metalli preziosi e altri beni di valore.
Non significa, però, che il cliente possa depositare qualunque oggetto.
I contratti bancari prevedono restrizioni, in particolare per materiali pericolosi o che potrebbero danneggiare i locali e le altre cassette.
Un aspetto meno intuitivo riguarda la riservatezza. Normalmente la banca non conosce l’elenco dettagliato degli oggetti custoditi, ma il rapporto è intestato a persone identificate e non è anonimo.
La riservatezza del contenuto non deve quindi essere confusa con l’assenza di controlli o obblighi di legge.
Come funziona l’accesso alla cassetta?
Per utilizzare una cassetta di sicurezza bisogna sottoscrivere un contratto con l’istituto che offre il servizio. La banca identifica il cliente e stabilisce le modalità di apertura.
L’accesso avviene generalmente presso la filiale, durante gli orari previsti e secondo le procedure di sicurezza adottate.
Questo comporta una limitazione pratica: non si può necessariamente recuperare un documento o un oggetto prezioso quando si desidera.
Per esempio, Intesa Sanpaolo precisa che il servizio cassette di sicurezza non è disponibile nelle giornate di apertura straordinaria previste per determinate filiali.
Chi intende custodire documenti che potrebbero servire con urgenza dovrebbe considerare anche questa circostanza.
Serve necessariamente un conto corrente?
Non esiste una regola generale che imponga a chiunque di aprire un conto corrente per ottenere una cassetta di sicurezza.
Le condizioni commerciali possono però variare tra istituti. Una banca potrebbe riservare il servizio ai propri clienti o richiedere specifiche modalità di pagamento del canone.
Prima di aprire un conto soltanto per ottenere la cassetta, conviene chiedere se il servizio sia disponibile anche senza un rapporto bancario già attivo.
Cosa succede alla cassetta se il proprietario muore?
È una delle situazioni in cui la custodia bancaria può comportare procedure meno immediate di quanto si immagini.
Quando muore l’intestatario, o uno dei cointestatari, non è possibile semplicemente presentarsi in filiale e ritirare gli oggetti come se nulla fosse accaduto.
Le disposizioni in materia di successione prevedono specifiche formalità per l’apertura e l’inventario del contenuto.
In particolare, la normativa richiede la presenza di un notaio o di un funzionario dell’Amministrazione finanziaria per redigere l’inventario, secondo la procedura prevista.
Questo significa che una cassetta di sicurezza non permette di sottrarre automaticamente gioielli, denaro o altri beni alle regole della successione ereditaria.
La procedura può comportare tempi e costi aggiuntivi, soprattutto quando è necessario identificare o valutare oggetti preziosi.
Conviene una cassetta di sicurezza oppure una cassaforte in casa?
La scelta dipende principalmente dal valore dei beni, dalla frequenza con cui devono essere utilizzati e dal livello di protezione desiderato.
Una cassaforte domestica offre un vantaggio evidente: gli oggetti sono accessibili senza dover raggiungere una filiale e senza rispettarne gli orari.
La cassetta bancaria, invece, permette di conservare i beni fuori dall’abitazione, all’interno di una struttura predisposta per la custodia.
I due sistemi presentano però costi differenti.
Una cassaforte acquistata per la casa comporta una spesa iniziale, a cui possono aggiungersi installazione e manutenzione. La cassetta bancaria richiede invece un canone periodico.
Facciamo un esempio puramente economico: una cassetta da 120 euro all’anno costerebbe 600 euro in cinque anni, ipotizzando che il canone non aumenti e che non siano previsti altri addebiti.
Non significa che la cassaforte domestica sia necessariamente più conveniente. Bisogna considerare anche protezione contro il furto, caratteristiche dell’installazione ed eventuale assicurazione dell’abitazione.
La domanda più utile, quindi, non è soltanto quanto costa custodire un oggetto, ma quale soluzione offre una protezione adeguata al suo valore.
Come scegliere la cassetta senza spendere più del necessario
Prima di sottoscrivere il contratto, il metodo più semplice consiste nel chiedere alla banca un preventivo riferito alle dimensioni effettivamente necessarie.
Non occorre scegliere una cassetta grande se bisogna conservare soltanto alcuni gioielli e documenti.
È altrettanto utile chiedere un preventivo completo che comprenda canone, eventuale assicurazione aggiuntiva e spese accessorie.
Un ultimo controllo riguarda la filiale: non tutte le sedi dispongono necessariamente di cassette libere, quindi è opportuno verificare la disponibilità prima di confrontare soltanto i prezzi.
Se i beni custoditi hanno un valore significativo, il risparmio di qualche decina di euro sul canone diventa secondario rispetto alla scelta di una copertura adeguata e alla possibilità di documentarne il contenuto.
DOMANDE FREQUENTI
Le cassette di sicurezza sono protette dalla garanzia sui depositi fino a 100.000 euro?
No. I beni custoditi fisicamente in una cassetta non sono depositi bancari e non rientrano nella garanzia sui depositi fino a 100.000 euro. La loro tutela segue regole differenti.
La Banca d’Italia chiarisce inoltre che il contenuto delle cassette di sicurezza è escluso dal bail-in, cioè dal meccanismo di assorbimento delle perdite bancarie.
Quanto costa perdere la chiave della cassetta?
Non esiste un prezzo unico. Se è necessaria un’apertura forzata, il costo può comprendere l’intervento tecnico e gli altri oneri previsti dal contratto. Conviene richiedere il tariffario alla banca.
Posso intestare una cassetta di sicurezza a due persone?
Sì, quando il contratto lo prevede. Le modalità di accesso possono essere congiunte o disgiunte, secondo gli accordi sottoscritti.
FONTI UTILIZZATE
Le informazioni economiche sono indicative e fanno riferimento alla documentazione bancaria pubblicamente consultabile al 12 novembre 2026. Non costituiscono una comparazione completa dei tariffari aggiornati di tutti gli istituti italiani.
1. Banco BPM – Cos’è la cassetta di sicurezza, funzionamento e costi. Per gli importi orientativi, le modalità di accesso e la riservatezza.
2. Banco BPM – Cassette di sicurezza. Per le dimensioni disponibili e i massimali assicurativi pubblicizzati.
3. Intesa Sanpaolo – Trasparenza bancaria. Per il riferimento alla documentazione contrattuale e ai fogli informativi.
4. Intesa Sanpaolo – Orari di apertura delle filiali. Per le limitazioni di accesso al servizio in determinate giornate.
5. Banca d’Italia – Come sono gestite le crisi bancarie. Per l’esclusione del contenuto delle cassette dal bail-in.
6. Treccani – Cassetta di sicurezza. Per il funzionamento del servizio e i riferimenti agli articoli 1839-1841 del Codice civile.
7. Dipartimento delle Finanze – Articolo 48 del D.Lgs. 346/1990. Per le formalità di apertura delle cassette in caso di successione.
8. Codice civile, articolo 1839 – Responsabilità della banca. Per gli obblighi di custodia e la responsabilità dell’istituto bancario.
Continua a scoprire curiosità, misteri, tecnologia e storie sorprendenti anche dall'app Veb.
Scarica gratis per Android