Un caffè a Londra, una corsa in tram a Zurigo o una bottiglietta d’acqua a New York: avvicinare lo smartphone o la carta al POS è un gesto automatico. Quando l’estratto conto riporta spese da due o tre euro, il presupposto comune è che il costo accessorio sia irrisorio. La realtà bancaria racconta una dinamica opposta: sui micro-importi in valuta diversa dall’euro l’incidenza percentuale dei costi raggiunge i picchi più elevati, fino a raddoppiare o maggiorare del 15-20% la spesa iniziale.
A pesare sui pagamenti transfrontalieri non è un’unica tariffa, ma la somma di tre elementi distinti: il tasso di cambio applicato dai circuiti internazionali, la commissione percentuale della propria banca e l’eventuale costo fisso per operazione.
L’effetto distorsivo della commissione fissa
Quando una banca applica una commissione puramente percentuale (in media tra l’1,5% e il 2,5% dell’importo convertito), l’impatto resta proporzionale: su 3 euro si pagano tra i 5 e gli 8 centesimi.
Il problema sorge quando nei fogli informativi compare una voce apparentemente secondaria: la commissione minima fissa per transazione extra-euro. Alcuni istituti tradizionali addebitano una tariffa fissa (ad esempio 0,50 € o 1,00 €) a ogni singola strisciata all’estero, oppure una quota percentuale accompagnata da una clausola come “minimo 0,80 € ad operazione”.
In questo scenario, la matematica penalizza brutalmente i piccoli acquisti:
- Se paghi un biglietto della metropolitana equivalente a 2,00 €, un fisso di 0,80 € rappresenta da solo un rincaro del 40%.
- Su una cena da 50,00 €, lo stesso costo fisso incide appena per l’1,6%.
Prima di partire, verificare la presenza di commissioni minime nel contratto del proprio conto evita di accumulare decine di euro di spese accessorie frammentate in scontrini trascurabili.
L’inganno del POS: la conversione dinamica della valuta (DCC)
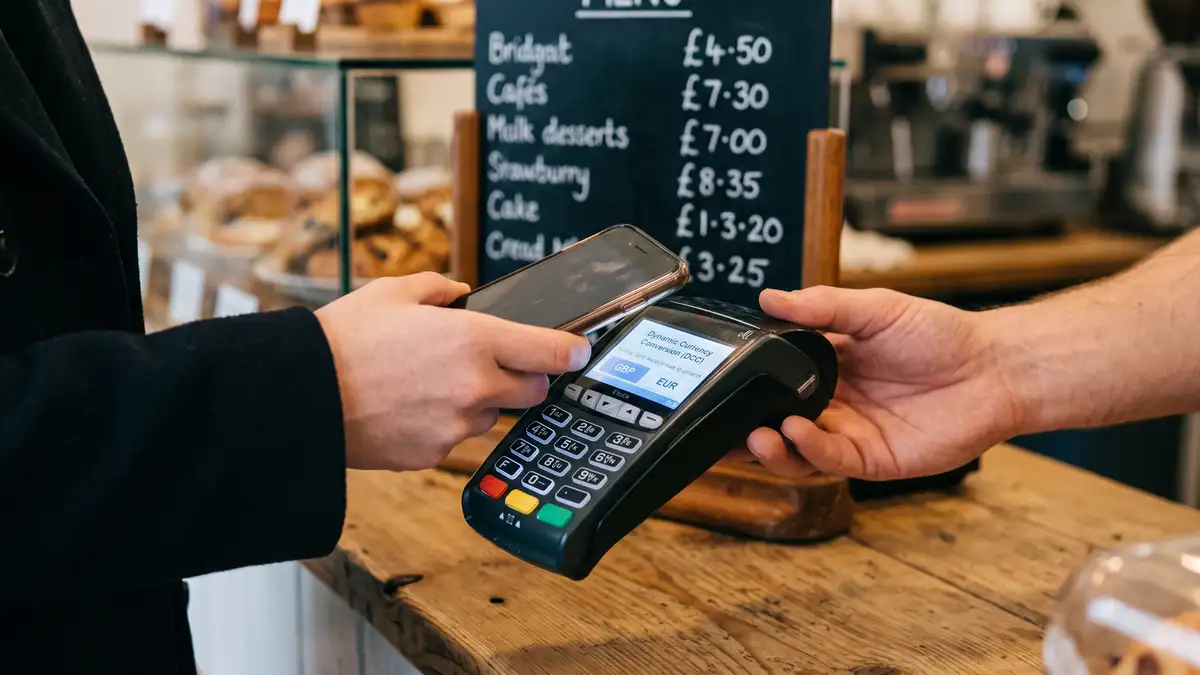
Anche disponendo di una carta senza costi fissi, il rischio maggiore si materializza al momento del pagamento. Di fronte a carte emesse nell’area euro, molti terminali esteri pongono una domanda immediata: “Vuoi pagare in EUR o nella valuta locale?”
Questa funzione si chiama conversione dinamica della valuta (Dynamic Currency Conversion o DCC). All’apparenza sembra un servizio di cortesia: consente di vedere subito la cifra esatta che verrà addebitata in euro. In pratica, è spesso un’opzione onerosa.
Quando si accetta la conversione in euro proposta dal commerciante:
- Non è la propria banca ad applicare il tasso di cambio ufficiale dei circuiti Visa o Mastercard.
- Il cambio viene calcolato dall’intermediario del commerciante estero, che inserisce un margine di ricarico (markup).
- Tale spread oscilla frequentemente tra il 4% e il 10%, con punte persino superiori sui piccoli pagamenti dove l’utente presta meno attenzione.
La regola operativa è univoca: scegliere sempre di pagare nella valuta locale del paese in cui ci si trova (sterline, franchi, dollari, corone). In questo modo la conversione viene affidata al circuito internazionale di pagamento e alle condizioni della propria banca, generalmente molto più favorevoli.
Cosa prevede la normativa sulla trasparenza
La guida ai pagamenti con carta di Banca d’Italia ricorda che le condizioni di cambio devono essere sempre trasparenti e consultabili nei documenti informativi precontrattuali. A livello europeo, il Regolamento (UE) 2019/518 impone agli operatori di mostrare le maggiorazioni di conversione valutaria calcolate come margine percentuale rispetto agli ultimi tassi di riferimento della Banca Centrale Europea.
Questo obbligo garantisce al viaggiatore nell’UE (ad esempio in Danimarca, Polonia o Svezia) la possibilità di confrontare il costo effettivo prima di autorizzare la transazione. Fuori dai confini comunitari, tuttavia, le tutele si allentano e la prudenza nell’evitare la conversione automatica al POS resta la difesa principale.
Conoscere il profilo tariffario della propria carta e rifiutare sistematicamente la conversione in euro al POS consente di utilizzare i pagamenti digitali all’estero senza timore di brutte sorprese sull’estratto conto.
DOMANDE FREQUENTI
Se pago all’estero in un Paese che usa l’euro, ci sono commissioni?
No. All’interno dell’Eurozona i pagamenti elettronici in euro seguono le stesse condizioni tariffarie nazionali, senza maggiorazioni di cambio né commissioni transfrontaliere aggiuntive.
Cosa succede se il negoziante preme direttamente ‘Euro’ sul POS senza chiedere?
Le regole dei circuiti internazionali vietano di preselezionare la valuta senza il consenso esplicito del titolare della carta. Se l’operazione non è ancora conclusa, si può chiedere di annullarla e ripeterla nella valuta locale.
Le carte fintech azzerano sempre queste commissioni?
Molte carte per viaggiatori azzerano le maggiorazioni sui tassi di cambio durante la settimana lavorativa, ma possono applicare spread nei fine settimana (a mercati valutari chiusi) o imporre commissioni superata una determinata soglia mensile di spesa.
FONTI UTILIZZATE
- Banca d’Italia – Economia per tutti: Carta di debito e trasparenza delle condizioni: https://economiapertutti.bancaditalia.it/aree-tematiche/pagamenti/carta-di-debito/index.html
- EUR-Lex / Parlamento Europeo e Consiglio: Regolamento (UE) 2019/518 relativo a talune commissioni sui pagamenti transfrontalieri e commissioni di conversione valutaria: https://eur-lex.europa.eu/legal-content/IT/TXT/?uri=CELEX:32019R0518
Continua a scoprire curiosità, misteri, tecnologia e storie sorprendenti anche dall'app Veb.
Scarica gratis per Android